Accueil › Guide › Prêt immobilier et financement
Financement
Une maison préfabriquée en acier ancrée à ses fondations, disposant d'un permis de construire et d'un projet, est un logement comme un autre et peut faire l'objet d'un crédit immobilier. On recourt généralement au crédit immobilier « autopromoteur », que la banque verse par tranches au fur et à mesure de l'avancement des travaux.
Tout d'abord
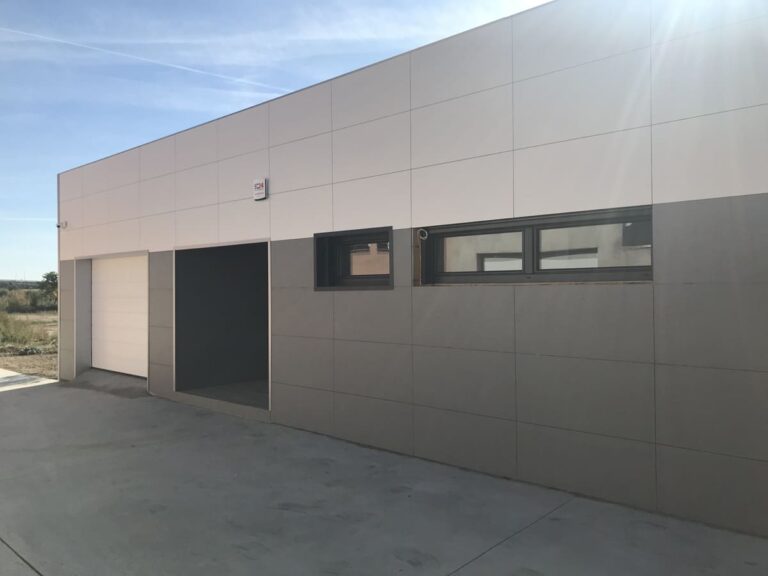
La banque n'accorde de prêt immobilier que pour un seul bien immobilier. Une maison StarModul est considérée comme telle lorsqu'elle répond aux mêmes critères qu'une maison traditionnelle :
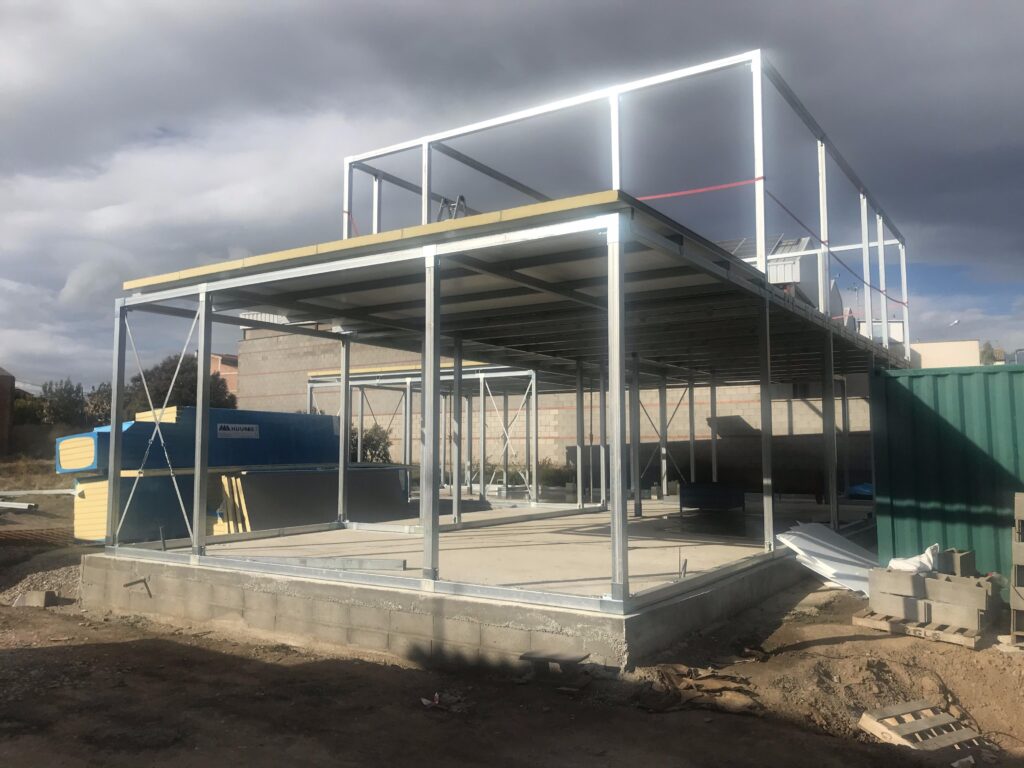
La structure est fixée à des fondations permanentes : dalle, semelles ou dalle sanitaire. Il ne s'agit ni d'un module sur roues ni d'une maison mobile.
Projet d'architecte et permis de construire délivré par la mairie. Consultez le guide sur les permis de construire.
Les banques exigent généralement que le terrain soit enregistré à votre nom au cadastre, libre de toute charge et situé en zone urbaine ou constructible. Si votre parcelle est rurale, consultez la rubrique « Maison sur terrain rural ».
Une fois les travaux terminés, le nouveau bâtiment est déclaré devant notaire et enregistré, accompagné du certificat d'habitabilité ou du permis de première occupation.
Prêt immobilier pour auto-constructeur
Il s'agit d'un prêt immobilier destiné aux personnes qui construisent leur propre logement sur un terrain dont elles sont déjà propriétaires. Contrairement à un prêt immobilier destiné à l'achat, la somme n'est pas versée en une seule fois :
Chaque banque fixe ses propres conditions. Cette page constitue un guide général : comparez les offres et demandez des explications sur chaque point avant de signer.
Documents
| Terrain | Extrait du registre foncier, à votre nom et libre de toute charge. |
|---|---|
| Projet | Projet d'architecte, visé si l'ordre des architectes ou la mairie l'exige. |
| Permis | Permis de construire délivré par la mairie. |
| Devis | Devis d'exécution détaillant les différentes phases des travaux. Nous vous le fournissons sous forme détaillée. |
| Assurances et certificats | Certaines banques exigent l'assurance décennale et, une fois les travaux terminés, le certificat de performance énergétique. |
| Vos informations | Bulletins de salaire ou déclaration d’impôts, parcours professionnel et épargne pour la partie non financée par la banque. |
Maisons préfabriquées
Une partie de la maison est fabriquée avant d'arriver sur le terrain. Renseignez-vous auprès de la banque pour savoir comment elle certifie cette étape, car certaines ne débloquent les fonds que lorsque les matériaux sont montés sur le chantier.
À Lleida et à Tarragone, la formule « clé en main » propose un prix forfaitaire et un interlocuteur unique, ce qui facilite l'évaluation et les certifications.
La maison est achevée environ 3 à 4 mois après le début des travaux, ce qui signifie que la période de carence est également plus courte.
Si vous achetez le kit et que vous le montez vous-même, renseignez-vous auprès de la banque sur les modalités de financement du matériel. Découvrez comment fonctionne l'autoconstruction à partir d'un kit.
Rapport, plans et fiches techniques du système à l'intention de l'expert, dans la documentation technique.
Si vous ne disposez pas encore d'un terrain, certaines banques proposent des financements combinant l'achat du terrain et les travaux, mais vous pouvez également financer le terrain séparément. Renseignez-vous auprès de votre banque pour connaître les options qui s'offrent à vous.
Oui, si elle est fixée à des fondations permanentes, qu’elle dispose d’un plan et d’un permis de construire, et qu’elle est inscrite au registre comme n’importe quel logement. Les maisons mobiles ou sur roues ne peuvent pas faire l’objet d’une hypothèque.
Selon les recommandations du secteur, ce pourcentage se situe généralement entre 70 % et 80 % de la valeur la plus basse entre le devis et l'expertise du logement achevé. Chaque banque fixe son propre pourcentage.
Pour un prêt immobilier destiné à l'autoconstruction, c'est généralement le cas : à votre nom, enregistré et libre de toute charge. Si ce n'est pas le cas, renseignez-vous sur les prêts immobiliers qui financent à la fois le terrain et les travaux, ou sur la possibilité de financer le terrain séparément.
Par étapes, au fur et à mesure de l'avancement des travaux, sur présentation des attestations signées par la maîtrise d'œuvre. Le dernier versement est effectué à la fin des travaux.
Nous vous remettons le devis détaillé ainsi que la documentation technique du système. Le projet, le permis de construire et les certificats de conformité relèvent de la responsabilité de l'architecte et de la maîtrise d'œuvre.
Devis sans engagement
Une fois le devis détaillé établi, vous pouvez vous rendre à la banque. Envoyez-nous votre projet ou vos plans, ainsi que l'emplacement du terrain.