Inici › Guia › Hipoteca i finançament
Finançament
Una casa prefabricada d'acer ancorada a la fonamentació, amb projecte i llicència, és un habitatge com qualsevol altre, i es pot finançar amb hipoteca. El més habitual és la hipoteca autopromotor, que el banc lliura per fases a mesura que avança l'obra.
El primer
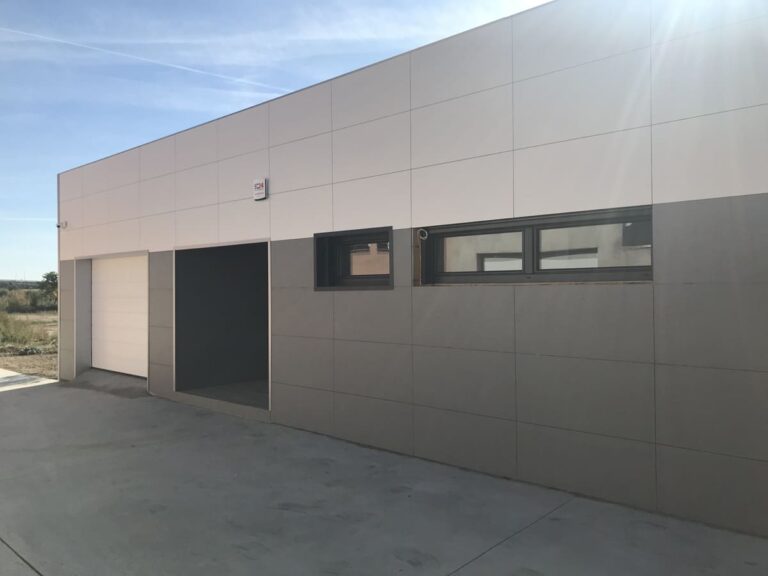
El banc només hipoteca un immoble. Una casa StarModul ho és quan compleix el mateix que una casa d'obra:
L'estructura es fixa a una fonamentació permanent: llosa, sabates o forjat sanitari. No és un mòdul amb rodes ni una casa mòbil.
Projecte d'arquitecte i llicència d'obra de l'ajuntament. Mira la guia de llicència .
Els bancs solen demanar que el terreny estigui al teu nom al Registre, sense càrregues i en sòl urbà o urbanitzable. Si la teva parcel·la és rústica, llegeix casa a terreny rústic .
En acabar, l'obra nova es declara davant de notari i s'inscriu, amb la cèdula d'habitabilitat o la llicència de primera ocupació.
Hipoteca autopromotor
És la hipoteca per a qui construeix el seu propi habitatge sobre un terreny que ja en té. A diferència d'una hipoteca de compra, els diners no es lliura d'una vegada:
Cada banc fixa les pròpies condicions. Aquesta pàgina és una guia general: compara ofertes i demana que t'expliquin cada punt abans de signar.
Papers
| Terreny | Nota simple del Registre de la Propietat, al teu nom i sense càrregues. |
|---|---|
| Projecte | Projecte d'arquitecte, visat si ho exigeix l'escola o l'ajuntament. |
| Llicència | Llicència d'obra major de l'ajuntament. |
| Pressupost | Pressupost dexecució amb les fases de lobra. Nosaltres t'ho donem desglossat. |
| Assegurances i certificats | Alguns bancs demanen l'assegurança decennal i, en acabar, el certificat d'eficiència energètica. |
| Les teves dades | Nòmines o declaració de la renda, vida laboral i estalvis per a la part que no finança el banc. |
Cases industrialitzades
Part de la casa es fabrica abans darribar a la parcel·la. Pregunta al banc com certifica aquesta fase, perquè alguns només alliberen diners quan el material està muntat a l'obra.
A Lleida i Tarragona la clau en mà té preu tancat i un sol interlocutor, cosa que facilita la taxació i les certificacions.
La casa s?acaba en uns 3–4 mesos des de l?inici de l?obra, així que la fase de carència també és més curta.
Si compres el kit i la muntes tu, consulta amb el banc com finança el material. Mira com funciona l' autoconstrucció amb kit .
Memòria, plànols i fitxes del sistema per al taxador, a la documentació tècnica .
Si encara no tens parcel·la, hi ha bancs que financen terreny i obra junts, o pots finançar el solar a part. Pregunteu al vostre banc quines opcions teniu.
Sí, si està ancorada a una fonamentació permanent, té projecte i llicència, i s'inscriu al Registre com qualsevol habitatge. Les cases mòbils o amb rodes no s'hipotequen.
Segons les guies del sector, acostuma a estar entre el 70% i el 80% del valor més baix entre el pressupost i la taxació de l'habitatge acabat. Cada banc fixa el percentatge.
Per a la hipoteca autopromotor, normalment sí: al teu nom, inscrit i sense càrregues. Si no en tens, pregunta per hipoteques que financin terreny i obra, o per finançar el solar a part.
Per fases, a mesura que avança l'obra, contra certificacions signades per la direcció facultativa. En acabar arriba el darrer lliurament.
Et donem el pressupost desglossat i la documentació tècnica del sistema. El projecte, la llicència i les certificacions dobra corresponen a larquitecte ia la direcció facultativa.
Pressupost sense compromís
Amb el pressupost desglossat ja podeu anar al banc. Envia'ns la teva idea o els teus plànols i on és la parcel·la.