Página inicial › Guia › Hipoteca e financiamento
Financiamento
Uma casa pré-fabricada de aço fixada à sua fundação, com projeto e licença, é uma habitação como qualquer outra e pode ser financiada com uma hipoteca. O mais comum é a hipoteca de autopromovimento, que o banco concede por fases, à medida que a obra avança.
Primeiro de tudo
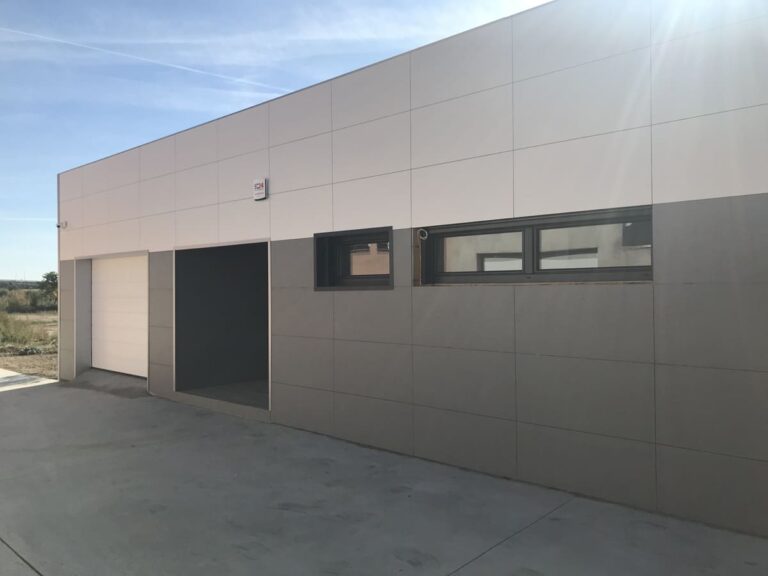
O banco só concede hipotecas sobre imóveis. Uma casa StarModul é considerada como tal quando cumpre os mesmos requisitos que uma casa construída de forma tradicional:
A estrutura é fixada a uma fundação permanente: laje, sapatas ou laje sanitária. Não é um módulo com rodas nem uma casa móvel.
Projeto de arquitetura e licença de construção da Câmara Municipal. Dá uma olhadela no guia sobre licenças.
Os bancos costumam exigir que o terreno esteja em teu nome no Registo, livre de ónus e situado em zona urbana ou urbanizável. Se o teu terreno for rústico, consulta a secção «Casa em terreno rústico».
Quando estiver concluída, a nova obra é declarada perante um notário e registada, juntamente com o certificado de habitabilidade ou a licença de primeira ocupação.
Hipoteca para autoconstrução
É o crédito hipotecário para quem constrói a sua própria casa num terreno que já possui. Ao contrário de um crédito hipotecário para compra, o dinheiro não é entregue de uma só vez:
Cada banco define as suas próprias condições. Esta página é um guia geral: compara as ofertas e pede para te explicarem cada ponto antes de assinares.
Papéis
| Terreno | Extrato do Registo Predial, em teu nome e sem ónus. |
|---|---|
| Projeto | Projeto de arquitetura, aprovado se a ordem dos arquitetos ou a Câmara Municipal assim o exigirem. |
| Licença | Licença de obras de grande envergadura da Câmara Municipal. |
| Orçamento | Orçamento de execução com as fases da obra. Nós apresentamo-lo-emos detalhadamente. |
| Seguros e certificados | Alguns bancos pedem o seguro decenal e, no final, o certificado de eficiência energética. |
| Os teus dados | Fichas de vencimento ou declaração de rendimentos, histórico profissional e poupanças para a parte que o banco não financia. |
Casas pré-fabricadas
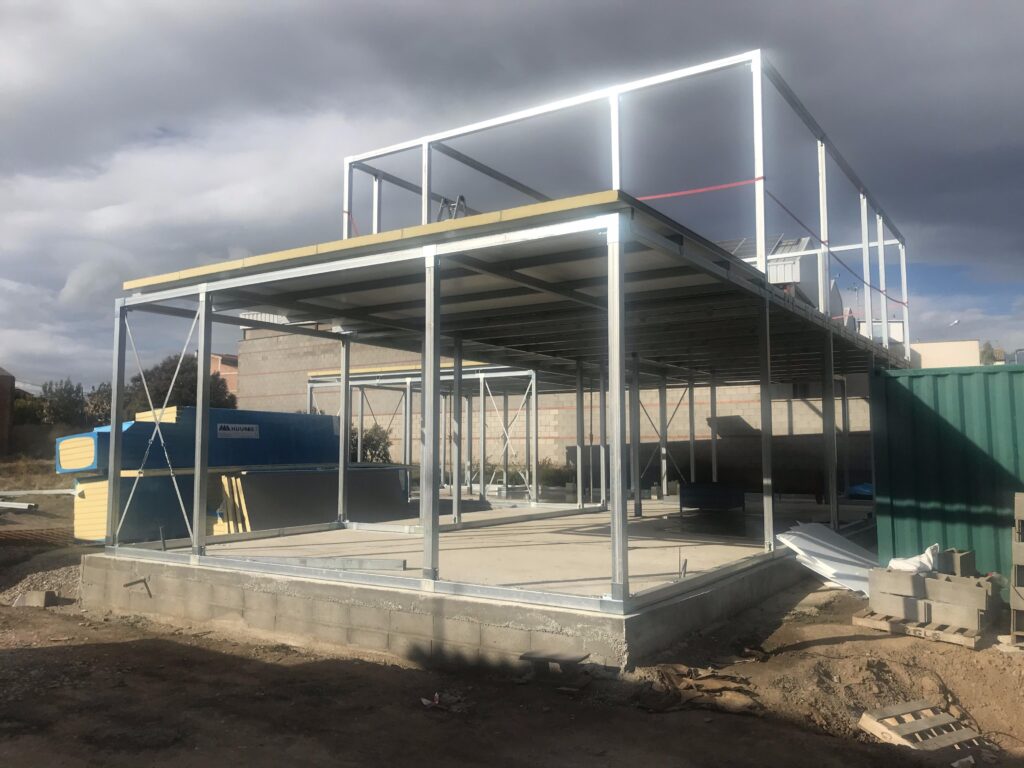
Parte da casa é fabricada antes de chegar ao terreno. Pergunta ao banco como é que eles certificam essa fase, porque alguns só liberam o dinheiro quando o material já está montado na obra.
Em Lleida e Tarragona, o serviço «chave na mão» tem um preço fixo e um único interlocutor, o que facilita a avaliação e as certificações.
A casa fica pronta em cerca de 3 a 4 meses a partir do início da obra, por isso o período de carência também é mais curto.
Se comprares o kit e fores tu mesmo a montá-lo, pergunta ao banco como é que eles financiam o material. Vê como funciona a autoconstrução com kit.
Relatório, planos e fichas do sistema para o avaliador, na documentação técnica.
Se ainda não tens um terreno, há bancos que financiam o terreno e a construção em conjunto, ou podes financiar o terreno separadamente. Pergunta ao teu banco quais são as opções disponíveis.
Sim, se estiver fixada numa fundação permanente, tiver projeto e licença e for registada no Registo como qualquer outra habitação. As casas móveis ou sobre rodas não podem ser hipotecadas.
De acordo com as orientações do setor, costuma situar-se entre 70 % e 80 % do valor mais baixo entre o orçamento e a avaliação da habitação concluída. Cada banco define a sua percentagem.
No caso de um empréstimo hipotecário para autoconstrução, normalmente sim: em teu nome, registado e sem ônus. Se não tiveres isso, pergunta por empréstimos hipotecários que financiem o terreno e a obra, ou pelo financiamento do terreno separadamente.
Por fases, à medida que a obra avança, com base em certificações assinadas pela direção técnica. No final, faz-se o último pagamento.
Damos-te o orçamento detalhado e a documentação técnica do sistema. O projeto, a licença e as certificações da obra são da responsabilidade do arquiteto e da direção técnica.
Orçamento sem compromisso
Com o orçamento detalhado, já podes ir ao banco. Envia-nos a tua ideia ou os teus planos e diz-nos onde fica o terreno.